

¿Cómo calcular el seguro de coche y pagar menos en 2027?
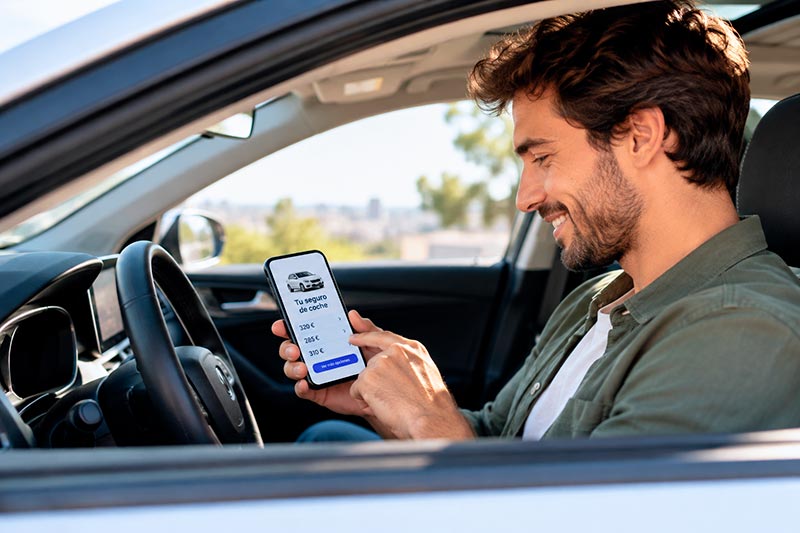
El precio del seguro de coche se calcula teniendo en cuenta los datos del conductor y del vehículo y las coberturas contratadas. Si conoces qué factores influyen en este cálculo, podrás identificar cómo ahorrar, pero también cómo elegir una póliza que vaya acorde con tus necesidades.
¿Cómo se calcula el precio de un seguro de coche?
La prima se calcula a partir del riesgo que la aseguradora considera que tiene que asumir al cubrir posibles accidentes, daños y reclamaciones. Por tanto, los criterios son variables, y dos personas con coches similares podrían recibir presupuestos diferentes. Los datos que se tienen en cuenta son:
El perfil del conductor
La compañía mira la edad, los años de experiencia al volante y el historial de siniestros. Quienes tienen más experiencia y menos accidentes puede acceder a mejores condiciones, porque se considera que el riesgo que se asume es más bajo. No obstante, también se puede valorar la antigüedad del carné y quiénes conducirán el vehículo.
Las características del vehículo
Los datos del vehículo a tener en cuenta son marca, modelo, potencia y valor del coche, puesto que determinan el coste de las reparaciones e indemnizaciones. Dado que la potencia indica la capacidad del motor, suele considerarse que cuanto mayor es, más se eleva también el riesgo. En cuanto a la antigüedad, la reparación de un vehículo que utiliza tecnología avanzada será más cara que la de un modelo sencillo; de ahí que la prima se eleve.
El uso y el lugar donde se guarda
La frecuencia de uso, el kilometraje y la zona de circulación también son determinantes para el nivel de riesgo a asumir. El sitio donde se aparca es importante por la seguridad: un coche en un garaje se expone a menos riesgos que uno que se queda en la calle.
La modalidad y las coberturas
El seguro a terceros suele ser el más económico, ya que solo cubre la responsabilidad civil obligatoria. Si añades garantías y aumentas los límites de indemnización, el precio puede subir. Pero si contratas una franquicia más alta, la prima del seguro a todo riesgo se puede reducir.
¿Cómo calcular tu seguro de coche paso a paso?
Para calcular tu seguro de coche, sigue estos pasos:
- Prepara los datos del conductor: edad, antigüedad del carné e historial de siniestros.
- Consulta la ficha técnica: matrícula, modelo, potencia y fecha de matriculación.
- Define el uso del vehículo: indica el kilometraje aproximado, los conductores habituales y dónde aparcas.
- Selecciona las coberturas: decide si necesitas terceros, terceros ampliado o todo riesgo, con o sin franquicia.
- Revisa el presupuesto: comprueba el precio, las garantías incluidas y las condiciones antes de contratar.
Después, utiliza un comparador de seguros de coche para consultar distintas ofertas. Introduce los mismos datos en cada caso para comparar pólizas que sean equivalentes y conocer cuánto podrías ahorrar.
7 claves para pagar menos por tu seguro de coche en 2027
Si quieres pagar menos por el seguro de coche en 2027, sigue estos sencillos consejos.
Ajusta las coberturas al valor y a la antigüedad de tu coche
Si tu vehículo es antiguo y el valor de mercado es bajo, te puede compensar el seguro a terceros. No obstante, valora si podrías asumir una reparación o si, por el contrario, te interesaría añadir alguna cobertura concreta, como las lunas.
Valora un todo riesgo con franquicia
Si el valor de tu coche lo justifica, pero prefieres una prima más baja, puedes contratar un seguro a todo riesgo con franquicia. A cambio, pagarás la cantidad acordada, que debe entrar en tu presupuesto, cuando se produzca un siniestro cubierto.
Declara correctamente a los conductores (y no añadas los que no lo son)
Si el coche lo conduce con frecuencia alguien con más experiencia y mejor historial de siniestros que tú, consulta si puede figurar como conductor principal, ya que la prima puede variar según el perfil declarado. Pero si el conductor es joven, declara los datos correctamente para evitar problemas de cobertura.
Mantén un buen historial de conducción
Si la aseguradora ofrece bonificaciones, conduce con prudencia e infórmate de cómo afectan los partes a tu descuento. Cada aseguradora tiene sus propias condiciones.
Paga la prima de forma anual si puedes
Algunas compañías aplican recargos si fraccionas el pago, por lo que puede compensar pagar la cuota anual.
Guarda el coche en garaje y declara las medidas de seguridad
Si dispones de una plaza privada o de dispositivos antirrobo, comunícalo a la aseguradora. Aunque no siempre se tiene en cuenta, podría reducir el precio de la prima.
Revisa tu póliza antes de cada renovación
No aceptes automáticamente la renovación. Comprueba si han cambiado el precio, tus necesidades o las condiciones y solicita otras propuestas con tiempo para comparar.
5 errores que encarecen el seguro de coche (o te dejan sin cobertura)
Hay decisiones que, a primera vista, parecen ayudarnos a ahorrar, pero que a la larga, pueden salirnos caras, como estas:
- Elegir solo por el precio. Las pólizas muy baratas pueden tener límites bajos o excluir garantías importantes.
- Declarar datos incorrectos. Si ocultas información, puedes quedarte sin cobertura o indemnización.
- Infravalorar el uso del vehículo. Indicar menos kilometraje o no declarar a un conductor habitual puede provocar discrepancias con el contrato.
- Contratar coberturas innecesarias. Si no te aportan una ventaja clara, evita añadir garantías adicionales.
- Dejar la renovación para el último momento. Tendrás menos margen para comparar ofertas y tramitar el cambio.
Calcular bien el seguro de coche es el primer paso para ahorrar
La mejor forma de ahorrar es contratar un seguro de coche que incluya las protecciones que realmente necesitas por un precio adecuado. Para conseguirlo, revisa todos los factores que afectan a su cálculo y las condiciones de tu contrato antes de firmar.
FAQs sobre cómo calcular el seguro de coche
1. ¿El precio que da una calculadora online es el definitivo?
No siempre, ya que la aseguradora puede necesitar verificar datos o revisar las condiciones de la póliza.
2. ¿Influye el código postal en el precio del seguro de coche?
Sí, porque el riesgo puede variar según la zona donde circulas y aparcas.
3. ¿Es más barato pagar el seguro de una vez o en cuotas?
El pago anual suele evitar recargos por fraccionamiento, por lo que desciende el precio total.
4. ¿Qué pasa si doy datos falsos para que me salga más barato?
Puedes tener problemas para acceder a las coberturas contratadas o las indemnizaciones. Facilita siempre datos veraces.
5. ¿Cuándo puedo cambiar de seguro para pagar menos?
Compara antes de la renovación y comunica que no renovarás por escrito con al menos un mes de antelación al vencimiento.

Novedades
- ¿Cómo calcular el seguro de coche y pagar menos en 2027?
- Claves para alquilar furgoneta en Bilbao
- 5 accesorios prácticos para un BYD Seal
- Ranking ZBE España 2026: 1 de cada 4 coches no tiene etiqueta
- Elige la pintura para tu moto sin arrepentirte
- ¿Vale la pena pujar? Encuentra un coche subastado con potencial de reventa
- El laberinto del motor: Entre la última tecnología y la segunda mano
- Encuentra el recambio correcto para tu coche al comprar online
- ¿Cómo saber si nuestros neumáticos siguen siendo seguros para conducir?
- Problemas comunes de la suspensión neumática y las piezas que necesitas para repararlos


